‘씬파일러(Thin-filer)’라는 말을 들어보셨나요?
금융 거래 이력이 부족하다는 이유로 은행의 문턱을 넘지 못하는 사람들을 일컫는 표현입니다.
청년, 주부, 외국인처럼 담보가 없거나 꾸준한 금융 기록을 쌓기 어려운 이들이죠.
신뢰할 수 없어서가 아닌, 금융이 이해할 방법이 없어서 배제되어 온 사람들입니다.
크레파스솔루션(CrePASS Solutions)은 신용 정보가 아닌 디지털 행동 데이터 기반의 대안신용평가를 통해 P2P 금융 서비스를 제공합니다.
일상 행동 속에서 발견되는 성실함과 안정성을 읽어냄으로써, 더 많은 사람들이 공정한 금융 기회를 누릴 수 있도록 돕습니다.
“물이 흐르지 않으면 땅은 사막이 되고, 주변의 모든 생명이 메말라갑니다.
하지만 강물이 구석구석 흐르면 그 주변은 다시 살아나죠. 금융도 같습니다.
전 세계적으로 은행에서 대출받을 수 있는 사람은 5%도 되지 않습니다. 이들에게 혜택을 주자는 것이 아닙니다.
정보 부족 때문에 거절당하던 사람들이 금융의 고객이 될 수 있도록 문을 여는 일입니다. 고객층이 넓어지면 금융권도 성장하고,
금융 생태계도 건강해집니다. 금융이 구석구석 필요로 하는 곳까지 흐르도록 인프라를 만드는 것, 그것이 우리의 사명입니다.
이 사명이 더 이상 필요 없는 세상이 올 때까지 이 일을 이어가고 싶습니다.”
※ 크레파스솔루션은 2016년 설립된 대한민국 최초의 금융위원회 인가 대안신용평가사로, 비금융 및 비정형 데이터를 활용하여 금융 소외 계층뿐만 아니라 기존 금융 이용자들에게도 혁신적인 신용평가 솔루션을 제공합니다. 빅데이터와 머신러닝 기술을 바탕으로 2개의 특허를 보유한 크레파스솔루션은 전통적인 신용평가 체계의 한계를 극복하고, 더 정교하고 공정한 평가 모델을 개발하고 있습니다.
김민정 대표는 10여 년동안 금융권의 신용평가 시스템을 설계해 왔습니다.
신용평가를 통해 사람들이 담보 없이 대출받을 수 있을 거라 믿었지만, 현실은 달랐습니다.
신용평가는 승인이 아닌 거절의 근거를 찾는 장치처럼 작동했습니다.
금융은 이미 기록이 있는 사람에게만 유리했고, 신용대출이 아닌 신분대출로 여겨졌습니다.
이를 바꾸기 위해 주목한 것이 ‘디지털 행동(Digital Behavior)’이었습니다.
스마트폰 사용 데이터를 통해 개인의 신뢰도를 빠르게 파악할 수 있다는 점에 착안한 것입니다.
이 기술이라면 담보나 금융 이력 없어도 누구나 금융에 진입할 수 있다는 확신이 생겼습니다.
‘청년 5.5’가 보여준 가능성
크레파스솔루션은 기술의 실효성을 확인하기 위해 2018년부터 2020년까지 P2P 금융 플랫폼 ‘청년 5.5’를 운영했습니다.
이용자의 약 90%는 20대, 신용점수 5-8등급, 금융권 대출이 불가했던 청년들이었습니다.임용고시에 합격했지만 발령까지 두 달간의 생활비가 필요했던 고시생, 해외연수 자부담 비용 200만 원이 필요했던 대학원생. 세 군데 아르바이트를 병행하며 소방관 시험을 준비하던 청년. 그들의 사연 때문에 대출이 승인된 것은 아니었습니다. 크레파스솔루션이 분석한 디지털 행동 패턴 속에서 안정성, 일관성, 꼼꼼함 같은 개인의 성향이 확인되었기 때문입니다.
STEPs, 보이지 않던 신용을 포착하다
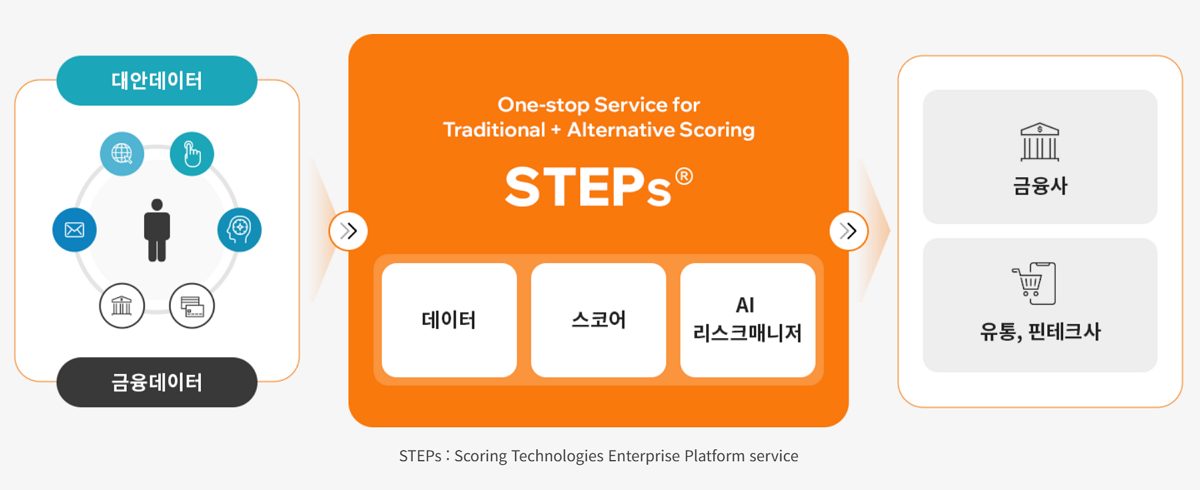
대안신용평가 플랫폼 STEPs(Scoring Technologies Enterprise Platform service)는 기존 금융이 알아보지 못했던 신용을 찾아내는 기술입니다. 스마트폰 사용 패턴, 소비 주기, 이동 동선 등을 분석해 계좌 잔액이나 직군 같은 결과만 평가하는 것이 아니라, 생활의 일관성·태도·책임감·미래 소득 가능성을 읽어냅니다. 과거 신용 기록이 부족하더라도, 성실하고 꾸준한 생활이 데이터에서 확인되면 그 자체가 ‘신용’으로 인정되는 거죠. 이렇게 쌓은 금융 기록은 다음 금융 기회로 자연스럽게 연결됩니다. 금융 경험이 없는 사람도 첫 기회를 얻고, 이를 성실히 상환하면 더 나은 조건으로 확장되는 금융 경로가 열립니다. 기존 금융이 “데이터가 없으면 위험하다”는 관점에 머물렀다면, STEPs는 “보이지 않던 신뢰를 찾아내자”는 관점으로 사람을 바라봅니다.
캄보디아에서 과테말라까지, 금융의 물길은 국경을 넘는다
2019년 SOVAC(Social Value Connect) 키노트 발표를 계기로 크레파스솔루션은 대안신용평가 기술이 공공·소셜 임팩트 영역으로 확장될 수 있다는 확신을 얻었습니다. 2023년에는 한국국제협력단(KOICA)의 CTS(혁신 기술 기반 국제개발 협력 프로그램, Creative Technology Solution)에 선발되어 캄보디아에서 2,000~3,000여 명의 신용평가를 수행했고, 한 번도 은행을 이용한 적 없던 툭툭 드라이버에게 생애 첫 소액 대출의 기회가 열렸습니다. 몽골에서는 CU 편의점 525개 매장과 협력해 중산층의 신용 시작점을 만들었고, 과테말라에서는 굿네이버스와 함께 MFI(비은행 금융기관, Microfinance Institution) 시스템을 구축하며 현지 금융 생태계를 구축했습니다.
대출을 넘어, 신용을 쌓는 습관까지
크레파스솔루션은 대출 연결을 넘어 금융 초보자들이 신용을 형성하는 습관을 갖도록 돕습니다. 연체 시 연락을 피하면 ‘연체하고 전화도 안 받는 사람’이 되지만, 통화를 통해 리스케줄링하면 문제는 해결됩니다. 연체되어도 빠르게 상환하면 기록에 거의 남지 않습니다. 크레파스솔루션은 금융을 처음 경험하는 이들이 잘 모르는 부분을 교육과 함께 전달하고 있습니다.
따뜻한 금융의 표준이 되는 것-이것이 바로 크레파스솔루션의 지향점입니다. 지금의 신용평가는 잘 갚을 사람에게만 좋은 금융 기회가 주어지는 획일적인 구조입니다. 크레파스솔루션은 상환 능력뿐 아니라 상환 의지, 미래 소득 지속력 같은 상환의 ‘가능성’을 보면서 새로운 금융의 축을 세우고 있습니다. 청년의 첫 금융이나 정책 금융부터 크레파스솔루션의 평가가 표준이 되어 중저신용자들의 금리를 낮추는 도구가 되기를 목표로 합니다.
대출은 한 개인의 삶을 바꿀 수 있습니다. 금융을 통해 미래 소득이 달라지고, 연쇄적으로 긍정적 변화가 이어질 수 있기 때문입니다. 크레파스솔루션의 대안신용평가 기반 금융 지원은 한 사람이 금융 안에서 성장해나가는 사다리의 첫 단이 됩니다. 금융사가 대안신용평가를 얼마나 활용하느냐는 곧 한 사람의 인생을 바꾸는 힘으로 이어질 수 있습니다. 크레파스솔루션이 낸 물길 위로 새로운 가능성들이 싹트고 있습니다. ‘누가 돈을 빌릴 자격이 있는가’가 아니라 ‘어떻게 하면 더 많은 사람에게 기회를 줄 수 있는가’. 이 질문이 당연해지는 세상을, 크레파스는 한 걸음씩 만들어 가고 있습니다.
TALK ABOUT SPC
가치의 크기가 아닌, 기회의 본질을 보다
사회적 가치를 어떻게 측정할 것인가가 늘 고민이었습니다. 금리 인하 효과만으로 한정하면 저희의 임팩트를 온전히 설명할 수 없습니다. 첫 금융의 가치는 ‘자금이 없어 아무것도 할 수 없던 사람에게 기회를 준다’는 데 있습니다. SPC 참여를 통해 활동의 객관적인 기준점을 만들었고, 이 밖에 우리가 창출하는 사회적 가치의 파급력까지 지속적으로 점검하고 있습니다.